O cliente já consegue contratar muitos produtos pelo celular. O gerente precisa oferecer algo que uma tela, sozinha, não entrega: compreensão e segurança para decidir.
Um cliente recebe uma notificação do aplicativo do banco informando que existe uma oferta de crédito disponível. Em poucos minutos, ele consegue consultar taxas, simular parcelas e conhecer condições básicas. Dias depois, encontra seu gerente, que abre a conversa oferecendo exatamente a mesma linha de crédito. O profissional conhece o produto e apresenta os benefícios, mas o cliente não percebe razão para continuar ouvindo.
Esse pequeno exemplo ajuda a compreender um dos maiores desafios do relacionamento bancário atual. O gerente não perdeu importância porque o atendimento se tornou digital. Perde relevância quando sua conversa entrega apenas o que o aplicativo já oferece. Se a proposta de valor do profissional se resume a repetir características, taxas e prazos, ele começa a disputar espaço com uma ferramenta muito mais rápida para fornecer informações.
É por isso que uma palestra para gerentes de bancos precisa ir além de técnicas de argumentação e fechamento. A transformação necessária está na qualidade do diagnóstico, na forma de conduzir a conversa e na capacidade de ajudar o cliente a compreender decisões financeiras. O gerente deve conhecer produtos, regras e processos, naturalmente. Mas conhecer produtos é obrigação. O diferencial está em compreender pessoas e empresas.
Pense em um empresário que solicita capital de giro. O atendimento transacional começa pela linha disponível e pelos documentos exigidos. A conversa consultiva procura entender o motivo da necessidade. O empresário pretende financiar um aumento de estoque? Existe um descasamento temporário entre recebimentos e pagamentos? Houve queda de faturamento? Há uma expansão planejada? Essas perguntas não são detalhes. Elas ajudam a avaliar se a solução proposta se ajusta ao problema e à capacidade financeira do cliente.
O mesmo princípio vale para pessoas físicas. Um cliente que pergunta sobre investimentos pode estar procurando liquidez para uma reserva de emergência, segurança para uma decisão de curto prazo ou construção de patrimônio no longo prazo. Antes de recomendar qualquer alternativa, é indispensável considerar objetivos, perfil, riscos, prazos e regras aplicáveis. Uma venda feita sem esse diagnóstico pode até produzir resultado imediato, mas compromete a confiança que sustenta o relacionamento.
O atendimento consultivo começa quando o gerente aprende a não confundir a pergunta inicial com a necessidade definitiva. Muitas pessoas chegam à conversa pedindo um produto porque foi o nome que ouviram, viram em uma propaganda ou receberam de um conhecido. O profissional precisa aprofundar o contexto e explicar possibilidades de forma transparente. Nem sempre o melhor atendimento termina em contratação.
Esse comportamento não representa falta de ambição comercial. Representa uma visão de longo prazo. Clientes que percebem clareza, respeito e orientação passam a enxergar valor no relacionamento. Pressão pode antecipar uma assinatura, mas também pode produzir arrependimento e desgaste. Confiança é um ativo que se constrói em pequenas conversas e se perde rapidamente quando o cliente sente que sua necessidade ficou em segundo plano.
Há um elemento adicional que mudou a rotina dos bancos: o relacionamento acontece em vários canais. O cliente começa uma solicitação no aplicativo, conversa por telefone, envia documentos por um canal autorizado e eventualmente procura a agência. Cada etapa deveria fazer parte de uma mesma experiência.
A solução não está em fazer o gerente acompanhar tudo manualmente. Está em organizar processos, registrar o que é relevante nos sistemas autorizados e estabelecer responsabilidade sobre os próximos passos. O CRM pode ajudar a lembrar compromissos, identificar necessidades e evitar contatos desconectados. Mas um cadastro atualizado não substitui uma boa conversa.
Considere um cliente que deixou de utilizar determinada solução financeira. Uma abordagem automática pode interpretar a queda de movimentação como oportunidade imediata de recuperação. Um gerente preparado vai examinar as informações disponíveis e procurar compreender a mudança antes de oferecer algo. Talvez o cliente tenha reorganizado o negócio, alterado prioridades ou encontrado dificuldades que exigem cuidado. O número é um sinal. Não é um diagnóstico.
Isso também modifica o papel da liderança. Em muitas equipes, a reunião comercial ainda se concentra exclusivamente nos resultados do período: metas, desvios, campanhas e produtos prioritários. Esses assuntos são necessários, mas insuficientes para desenvolver uma atuação consultiva. O gestor precisa discutir a qualidade das conversas, as necessidades descobertas, as dúvidas dos clientes e as decisões que demonstraram adequação das soluções.
Não se trata de reduzir a cobrança por resultados. Trata-se de acompanhar melhor aquilo que produz resultados consistentes. Se um gerente é avaliado apenas pelo volume imediato, poderá sentir pressão para transformar todo contato em oferta. Se também existe atenção à qualidade do diagnóstico, ao tratamento correto das informações e à continuidade da relação, a cultura comercial começa a mudar. A liderança sustenta o comportamento que deseja encontrar na equipe.
Ouça um episódio do Minuto Vendas
Selecionando um episódio pelo RSS oficial do Spotify.
Um bom exercício em treinamento consiste em apresentar a mesma situação financeira a dois profissionais. O primeiro recebe apenas a tarefa de oferecer uma solução. O segundo precisa formular perguntas, identificar riscos e explicar possibilidades antes de recomendar. A diferença costuma aparecer no próprio diálogo. O primeiro fala mais sobre o banco. O segundo descobre mais sobre o cliente. Atendimento é responder perguntas; vender de maneira consultiva é saber fazer as perguntas certas.
A inteligência artificial pode apoiar esse desenvolvimento. Em ambientes e ferramentas autorizados, pode ajudar a organizar materiais de treinamento, simular objeções e apoiar a preparação de reuniões com dados adequadamente protegidos. Não deve ser utilizada como fonte automática de recomendação financeira sem controles, nem como justificativa para ignorar regras de privacidade, adequação e revisão humana. Tecnologia amplia capacidade, mas não transfere a responsabilidade profissional.
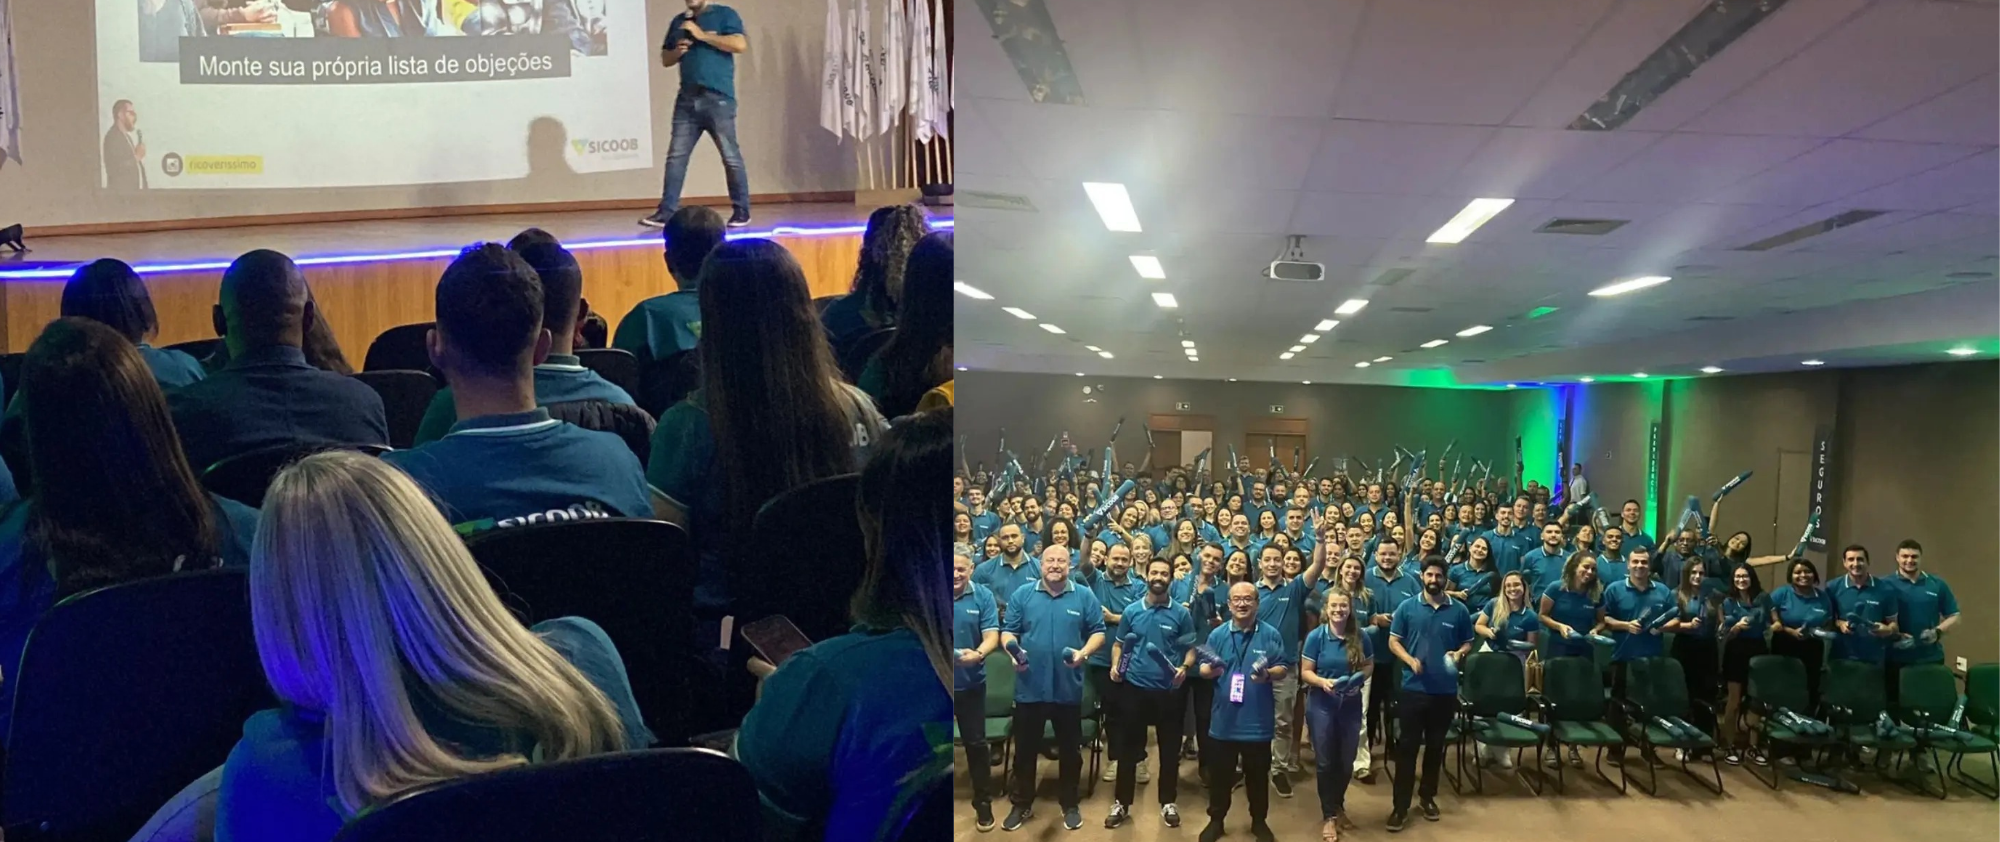
Para que uma palestra tenha utilidade, os exemplos precisam refletir o cotidiano do banco: atendimento remoto, carteira de pessoas físicas ou jurídicas, abordagem de clientes que quase não visitam a agência, objeções relacionadas a custos e dúvidas sobre produtos. Mais importante ainda, a equipe precisa sair com um comportamento que possa praticar. Pode ser trocar a abertura centrada em produto por duas perguntas de diagnóstico ou combinar com o cliente um próximo passo claro, em vez de insistir em uma decisão imediata.
É com essa orientação que considero relevantes as palestras e treinamentos de vendas para bancos. O objetivo não é transformar gerentes em apresentadores mais persuasivos de um catálogo. É desenvolver profissionais capazes de contextualizar soluções, respeitar os limites de sua atuação e fortalecer a relação entre o banco e quem confia nele para tomar decisões importantes.
A experiência do cliente também depende de como o banco lida com o não. Se a solução não é adequada, se o cliente não compreende o risco ou se a contratação não faz sentido naquele momento, a resposta precisa ser transparente. Uma instituição que respeita a decisão do cliente preserva condições para conversas futuras. É uma construção de confiança ao longo do tempo.
No futuro próximo, aplicativos continuarão ficando mais rápidos e a informação estará cada vez mais acessível. Isso não elimina a necessidade de bons gerentes. Eleva a exigência sobre eles. Quando a tecnologia já entrega respostas, o profissional precisa ser capaz de compreender a pergunta por trás da pergunta.
O banco pode facilitar operações com sistemas. Mas é na qualidade das conversas que demonstra se realmente conhece seu cliente. E, quando o cliente percebe que é compreendido, a relação deixa de ser apenas uma conta em uma instituição e passa a representar algo muito mais difícil de substituir: confiança.
Artigo relacionado:
Treinamento de Vendas para Bancos: Como Desenvolver Gerentes Mais Consultivos e Comerciais
Treinamento de Vendas para Financeiras: Como Preparar Equipes para o Novo Cliente de Crédito
Ricardo Veríssimo é palestrante de vendas, empreendedorismo e liderança, realizando palestras e treinamentos para cooperativas de crédito, bancos, financeiras, construtoras, hotéis, clinicas, indústrias e equipes comerciais em todo o Brasil. ricardoverissimo.com.br